Thứ tư 18/11/2026 08:31
 Hotline: 0326.050.977
 Email:


Tín dụng chính sách đồng hành cùng sinh kế xanh ở xã Phú Hồ
Khi được sử dụng đúng mục đích, nguồn vốn sẽ giúp cho hộ gia đình có thêm điều kiện chủ động phát triển sinh kế, tạo việc làm tại chỗ và nâng cao thu nhập...


 NÓNG:


 Sao chép liên kết


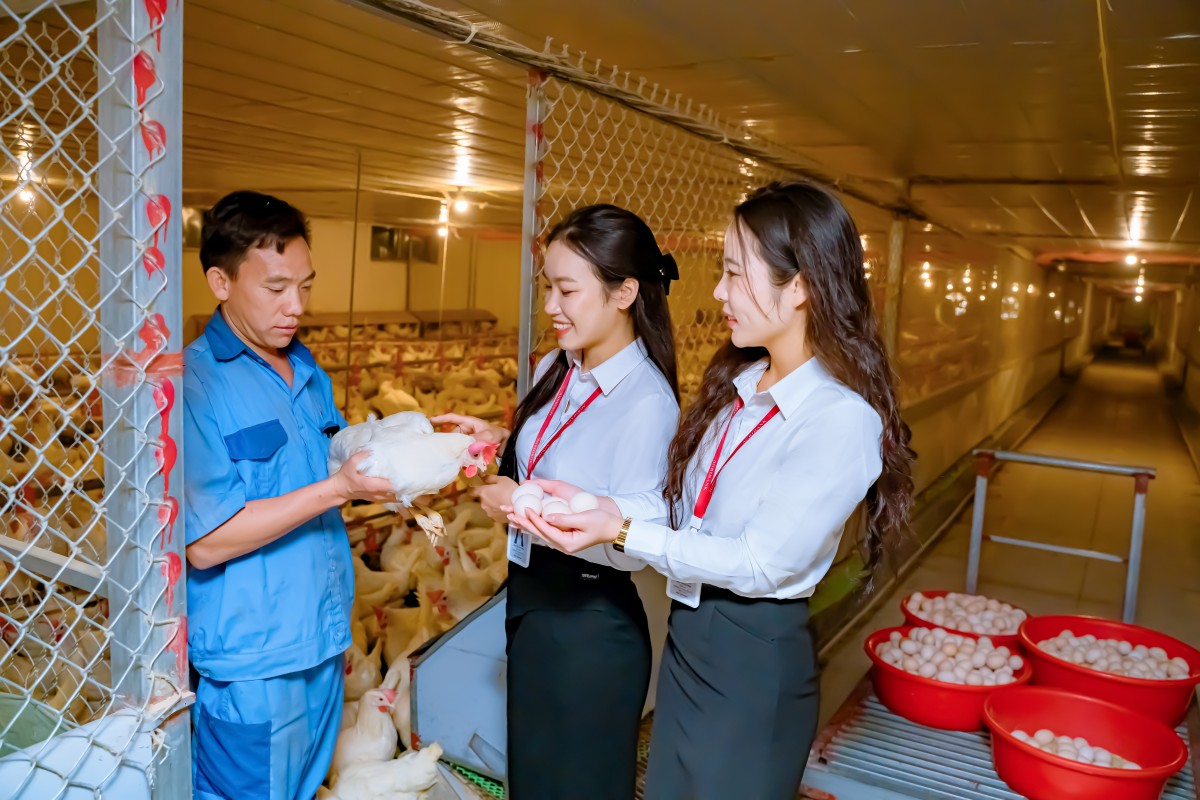 |
| Nguồn vốn Agribank đồng hành cùng người dân phát triển sản xuất, góp phần duy trì sinh kế và nâng cao hiệu quả kinh tế hộ ở khu vực nông thôn. |
Kết nối ngân hàng với từng hộ sản xuất
Một vụ mùa cần mua thêm giống, phân bón; một hộ chăn nuôi cần bổ sung thức ăn; một cơ sở sản xuất muốn đầu tư máy móc… Nhu cầu vốn ở nông thôn thường gắn với những công việc cụ thể và thời điểm sử dụng rõ ràng. Với người sản xuất, khoản vay phù hợp giúp họ chủ động bố trí chi phí, duy trì hoạt động và thực hiện kế hoạch kinh doanh.
Tuy nhiên, sản xuất phân tán, khoảng cách đến ngân hàng và điều kiện đi lại vẫn là những trở ngại tại nhiều địa bàn. Để phục vụ nhóm khách hàng này, Agribank kết hợp mạng lưới chi nhánh, phòng giao dịch với Tổ vay vốn, điểm giao dịch lưu động và các nền tảng trực tuyến.
Theo số liệu Agribank cung cấp, đến ngày 31/7/2026, toàn hệ thống có trên 58.000 Tổ vay vốn với hơn 910.000 thành viên, tổng dư nợ trên 216.000 tỷ đồng. Hoạt động cho vay qua Tổ được triển khai tại 107 chi nhánh.
Thông qua tổ trưởng và sự phối hợp của các tổ chức hội tại cơ sở, người dân được phổ biến chính sách tín dụng, hỗ trợ chuẩn bị hồ sơ và trao đổi những vấn đề liên quan đến khoản vay. Ngân hàng cũng có thêm kênh nắm bắt nhu cầu, tình hình sản xuất và những khó khăn phát sinh của khách hàng.
Sự phối hợp với Hội Nông dân Việt Nam, Hội Liên hiệp Phụ nữ Việt Nam và chính quyền địa phương giúp hoạt động tín dụng bám sát đặc điểm từng địa bàn. Với những hộ chưa quen thủ tục ngân hàng, đây là cầu nối để tìm hiểu và tiếp cận nguồn vốn chính thức.
Đến cuối tháng 7/2026, theo Agribank, tỷ lệ nợ xấu của các khoản vay qua Tổ ở mức khoảng 0,4%. Bên cạnh mở rộng cho vay, việc theo dõi sử dụng vốn và thực hiện nghĩa vụ trả nợ tiếp tục là yêu cầu quan trọng của mô hình.
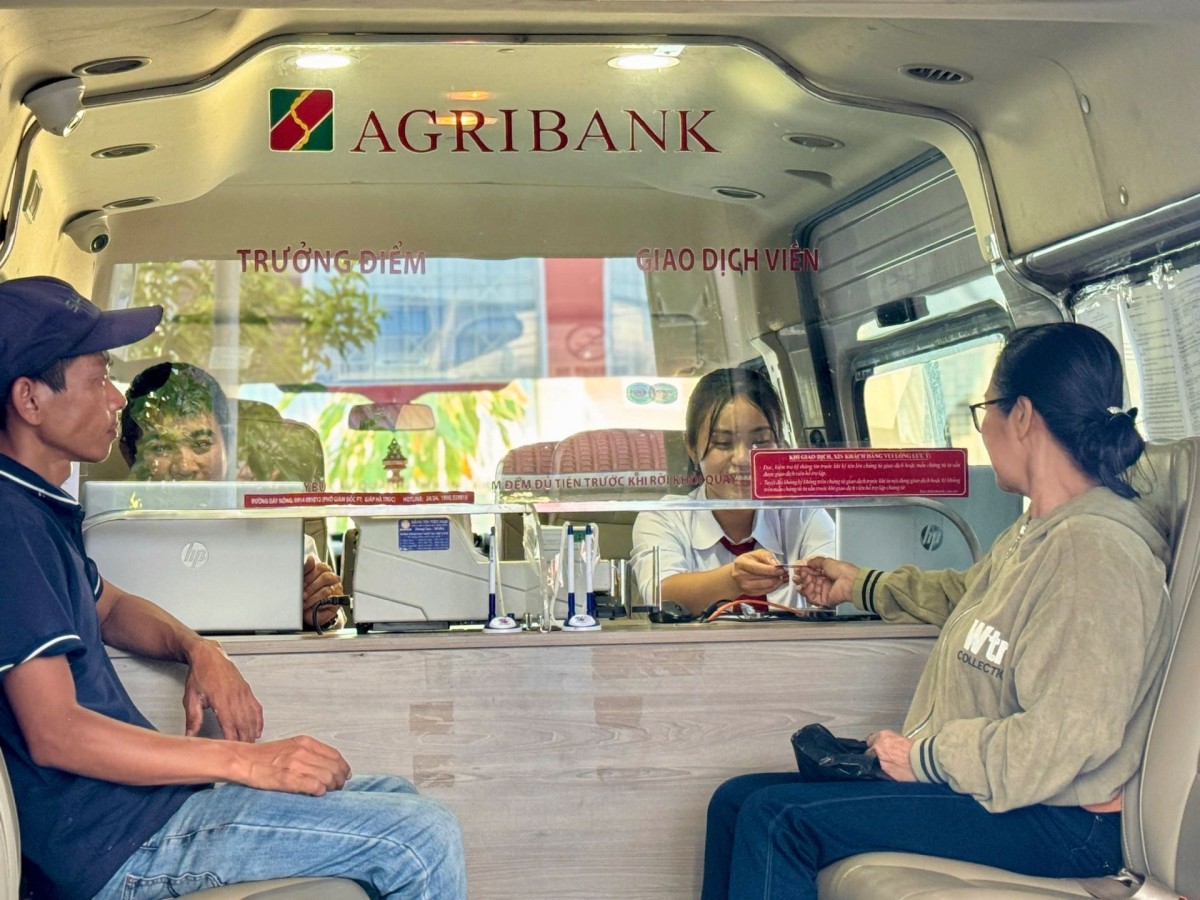 |
| Điểm giao dịch lưu động bằng ô tô chuyên dùng của Agribank góp phần đưa dịch vụ ngân hàng đến gần hơn với người dân tại khu vực nông thôn, vùng sâu, vùng xa |
Rút ngắn đường đến điểm giao dịch
Tại những địa bàn xa trung tâm, Agribank tổ chức các phiên giao dịch bằng ô tô chuyên dùng. Theo thông tin ngân hàng cung cấp, hệ thống có 68 điểm giao dịch lưu động, phục vụ khách hàng tại nhiều khu vực nông thôn, vùng sâu, vùng xa.
Ngoài giải ngân, thu nợ, các điểm này còn cung cấp dịch vụ tiền gửi, chuyển và nhận tiền, tài khoản, thẻ cùng các tiện ích ngân hàng. Người dân có thể trao đổi trực tiếp với cán bộ, tìm hiểu thủ tục và thực hiện giao dịch gần nơi cư trú.
Với hộ sản xuất nhỏ, một lần đến ngân hàng có thể kéo theo chi phí đi lại và thời gian nghỉ việc đồng áng, kinh doanh. Tổ chức phiên giao dịch tại địa bàn giúp giảm những chi phí này, đồng thời duy trì hình thức phục vụ trực tiếp đối với khách hàng cần hướng dẫn.
Điểm giao dịch lưu động vì thế bổ sung cho mạng lưới cố định, nhất là ở những nơi người dân chưa thuận tiện sử dụng dịch vụ trực tuyến.
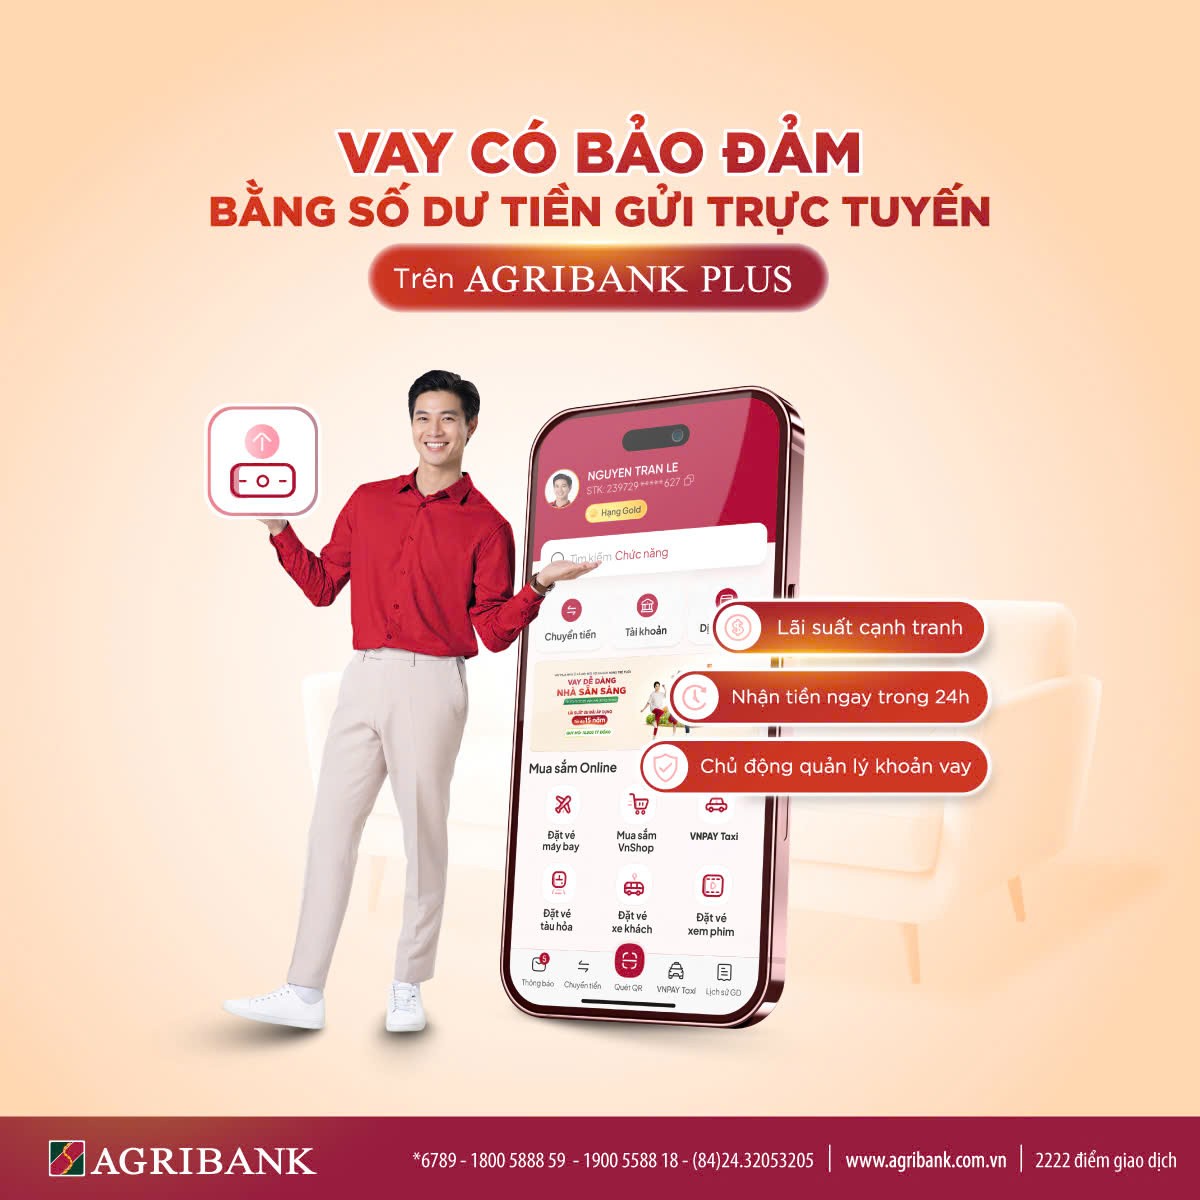 |
| Các nền tảng ngân hàng số của Agribank mở thêm kênh tiếp cận dịch vụ tài chính, giúp khách hàng chủ động hơn trong giao dịch và quản lý tài chính. |
Thêm lựa chọn từ ngân hàng số
Cùng với các kênh phục vụ tại cơ sở, Agribank Plus và những nền tảng ngân hàng điện tử giúp khách hàng chuyển tiền, thanh toán, quản lý tài khoản và tiền gửi mà không cần đến quầy.
Đối với người sản xuất, kinh doanh ở nông thôn, giao dịch trực tuyến tạo thuận lợi khi thanh toán vật tư, nhận tiền bán hàng và theo dõi dòng tiền. Khách hàng có thêm lựa chọn thực hiện giao dịch phù hợp với lịch sinh hoạt, làm việc của mình.
Theo Agribank, từ tháng 4/2026, sản phẩm cho vay có bảo đảm bằng số dư tiền gửi trực tuyến dành cho khách hàng cá nhân được triển khai trên Agribank Plus. Quy trình đăng ký vay, ký hợp đồng và giải ngân được thực hiện trực tuyến.
Đây là sản phẩm dành cho khách hàng đáp ứng điều kiện cụ thể, có tài sản bảo đảm là số dư tiền gửi trực tuyến. Những nhu cầu vay khác vẫn được tiếp nhận, tư vấn và xem xét theo quy trình tương ứng.
Các kênh số và phục vụ trực tiếp bổ trợ cho nhau: giao dịch thông dụng có thể thực hiện trên ứng dụng, còn những nhu cầu cần trao đổi hồ sơ, phương án sản xuất hoặc thẩm định tiếp tục được cán bộ ngân hàng hỗ trợ.
Để nguồn vốn theo kịp nhu cầu sản xuất
Hiệu quả của tín dụng nông thôn gắn với cách nguồn vốn được sử dụng trong từng phương án. Khoản vay bổ sung đúng thời điểm có thể giúp hộ dân mua vật tư cho mùa vụ, duy trì đàn vật nuôi, đầu tư thiết bị hoặc bảo đảm lượng hàng phục vụ kinh doanh.
Tuy vậy, khả năng trả nợ còn phụ thuộc vào chi phí sản xuất, năng suất, giá bán và thị trường tiêu thụ. Cùng với cung ứng vốn, việc trao đổi rõ nhu cầu, thời gian sử dụng và nguồn thu dự kiến giúp ngân hàng, khách hàng có cơ sở xem xét khoản vay phù hợp.
Mở rộng tín dụng chính thức cũng tạo thêm lựa chọn cho người dân trước các hình thức vay chi phí cao, thiếu minh bạch. Giá trị của mạng lưới phục vụ nằm ở khả năng cung cấp thông tin rõ ràng, hướng dẫn thủ tục và giúp khách hàng hiểu trách nhiệm trong quan hệ vay vốn.
Từ Tổ vay vốn đến những phiên giao dịch lưu động và ứng dụng ngân hàng, Agribank đang tổ chức nhiều cách tiếp cận với khách hàng nông thôn. Khi khoảng cách được rút ngắn, thủ tục được hướng dẫn đầy đủ và khoản vay phù hợp với phương án sản xuất, nguồn vốn ngân hàng có điều kiện phát huy hiệu quả ngay từ kinh tế hộ.
 Tags: